Риэлторы: если вкладывать деньги в недвижимость, можно избежать рисков — таких как в случае с KRAJBANKA, TKB или ABLV — и даже заработать до 5% годовых
Опубликовано: 05.03.2018
Добавить cобытия
Риэлторы: если вкладывать деньги в недвижимость, можно избежать рисков — таких как в случае с KRAJBANKA, TKB или ABLV — и даже заработать до 5% годовых.
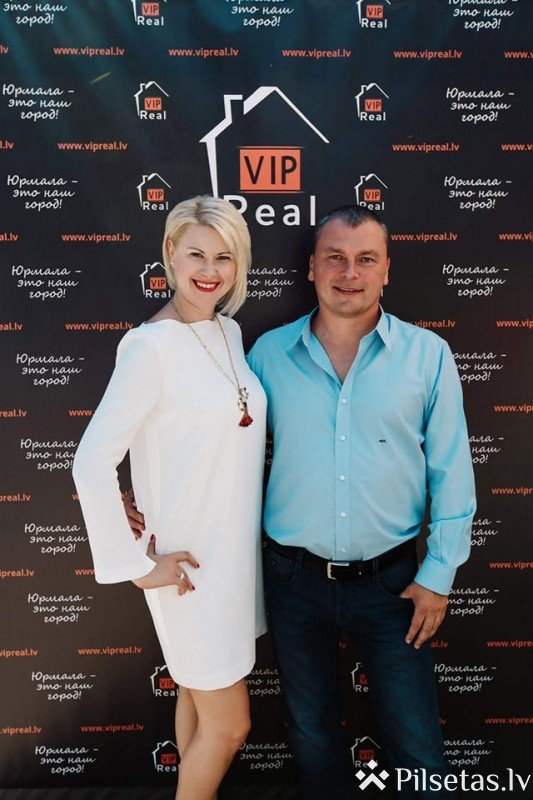
«Ситуация, произошедшая с банками ABLV и TKB, — яркая иллюстрация того, что часть своих денег в любые времена стоит вкладывать в недвижимость, а не только хранить на счёте, — убеждены Лара Батова и Александр Цыкунов, владельцы агентства элитной недвижимости VIP Real.
«Некоторые наши клиенты хранили деньги в банке ABLV, и мы также пребываем в шоке от происходящего. Искренне сочувствуем как самому банку и его совладельцам, так и его клиентам, которые сегодня не в состоянии производить выплаты по зарплатам и налогам и не имеют доступа к своим личным средствам.
Ликвидность больше не является показателем стабильности
Цепочка штрафов и отзывов банковских лицензий, ставшая тенденцией в финансовом секторе за последние годы, свидетельствует о том, что даже успешность и ликвидность банка, по сути, больше не гарантируют его стабильность, — убеждены Лара и Александр. — Предприниматели и инвесторы теперь вынуждены думать об альтернативных способах сохранения своих средств, независимо от вида деятельности.
Именно поэтому мы подчёркиваем, что, несмотря на критику по поводу невысокой доходности, покупка недвижимости была и остаётся отличным инструментом для сохранения своих средств.
В любые времена на недвижимости можно заработать 2–5% в год
Если банк объявлен банкротом, государство не отвечает за сохранность денежных средств в полном объёме, гарантируя выплату каждому клиенту до 100 000 евро. Однако не секрет, что в случае с банком ABLV такой суммы будет недостаточно, поскольку банк ориентирован в первую очередь на нерезидентов и состоятельные слои общества Латвии, а суммы на счетах превышают 100 000 евро.
Если вы храните на банковском счёте 1 миллион евро, то в случае банкротства можете получить гарантированную государством выплату в размере 100 000 евро и имеете шанс потерять 90% средств. В свою очередь, колебания рынка недвижимости, а особенно премиального сегмента, обычно не столь велики. Даже в случае крупного кризиса вы можете потерять максимум 20%, и то если решите продать недвижимость именно в неблагоприятный момент».
«Таким образом, управляя приобретённой недвижимостью, вы можете как сохранить свои деньги, так и заработать до 5% годовых. Высокие проценты, конечно, заработать сложно. Однако доход в размере 2–3% от стоимости жилого объекта недвижимости в год с учётом сегодняшней ситуации на рынке недвижимости является более чем реальным, — объясняет Александр.
Ситуация с коммерческой недвижимостью немного отличается. В этой сфере ежегодная доходность составляет 7–8% годовых, но и рисков больше. И даже в этом случае у вас есть надёжная возможность сохранить большую часть своих средств.
«Рынок недвижимости в Латвии устроен таким образом, что при любом размере „кошелька“ можно подобрать выгодный вариант капиталовложения. Вы всегда сможете продать принадлежащий вам объект и не лишитесь 90% денег, как в уже упомянутом случае, — отмечает Лара.
Мы не призываем вас перестать пользоваться банковскими услугами или с этой минуты начинать инвестировать все свои сбережения только в недвижимость. Банки навсегда останутся нашими посредниками для переводов, безналичных платежей и оказания многих финансовых услуг, к примеру для получения кредитов, а также основной финансовой структурой для хранения денег. Однако при выборе инструмента для сохранения средств и диверсификации рисков мы рекомендуем не забывать также о вложении денег в недвижимость в Латвии, — завершают свой рассказ Лара и Александр.
Информацию подготовило агентство Advanced Learning & Communications www.alc.lv совместно со специалистами агентства недвижимости VIP Real www.vipreal.lv
Категории:
Финансы и Экономика;